
数字疗法能否实现盈利?
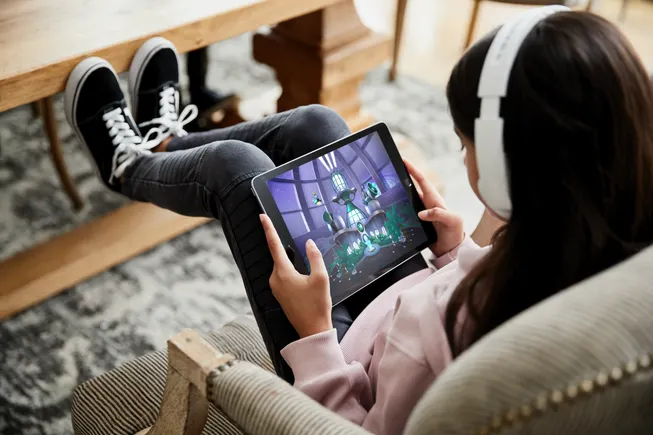
2020年,美国食品药品监督管理局 批准 了Akili Interactive的视频游戏,用于改善患有多动症儿童的注意力。这是该机构首次批准一款视频游戏用于治疗,也是数字疗法的一个例子,数字疗法是一类具有FDA适应症的基于软件的治疗方法。
如今,随着市场进一步发展,这些公司已经建立了宏大的雄心。
Pear Therapeutics的首席执行官Corey McCann拥有三项FDA批准的数字治疗产品,他希望将它们打造为 标准护理 并赢得广泛的保险覆盖。在去年上市后,Pear的目标是到2023年将其收入增加30倍,其依据是预计更多保险公司将覆盖其产品,更多医生将开具处方。
然而,他们能否实现这些目标,或者能否承担开发新型治疗方法所带来的成本,仍有待观察。
虽然获得FDA批准是第一步,但专家指出了前方的几个障碍,包括赢得医生的采用、建立报销途径,以及重要的是,开发患者愿意使用的软件。
“还有很多基础工作需要完成,”Guidehouse生命科学总监Maya Desai表示。“各利益相关方及其思维方式需要发生很多行为改变,才能将数字疗法视为一个独立的类别。”
与健康应用区分开来
早期的一个挑战是将数字疗法与其他软件产品区分开来。
在一个充斥着 数十万 在众多健康与保健应用中,许多都在争相吸引 福利管理者的关注,而拥有临床证据的公司则力求脱颖而出。一些公司,如Pear,已开始将其产品称为“处方数字疗法”,简称PDT。
同时,由于许多数字疗法专注于行为健康,这也一直是 投资的热门领域 ,在数字健康公司中尤为突出。一些公司正在考虑其他平台,例如 Voluntis,其软件于2019年获得FDA批准 ,用于帮助癌症患者管理症状,以及 AppliedVR,其基于虚拟现实的认知行为疗法去年获得FDA批准 ,用于治疗慢性下背痛。
数字疗法示例
| 公司 | 产品 |
|---|---|
| Pear Therapeutics | 三款获FDA批准软件产品:reSET用于治疗物质使用障碍,reSET-O用于治疗阿片类药物使用障碍,Somryst用于治疗失眠 |
| Akili Interactive | EndeavorRx,一款获FDA批准的游戏,用于改善ADHD儿童的注意力 |
| Big Health | Sleepio用于失眠,Daylight用于焦虑。它们已获得CE标志,但未获FDA批准。 |
| Voluntis | 两款获FDA批准应用:Oleena帮助患者管理癌症症状,Insulia帮助2型糖尿病患者进行胰岛素剂量滴定 |
| AppliedVR | RelieVRx,一款获FDA批准的虚拟现实软件,用于治疗慢性下背痛 |
| Freespira | Freespira,一种获FDA批准的治疗方法,通过引导式呼吸练习和呼吸频率传感器减轻恐慌症状 |
来源:数字疗法联盟
价格是处方产品与非处方产品的另一个区别领域。例如,根据一份 投资者演示文稿,Akili基于游戏的疗法EndeavorRx的现金均价为247美元,报销后均价为387美元。上市时,Pear的失眠应用定价为899美元,不过其对新患者宣传了折扣。
“我们要求医生开具处方,要求患者使用治疗性产品,而不仅仅是服药,”德赛说。“长期坚持[数字疗法],甚至看到其益处——尤其是在市场上充斥着大量针对企业所关注治疗领域的健康应用的情况下——需要思维方式的转变。”
数字疗法联盟首席执行官安迪·莫尔纳表示,最初为证明数字疗法安全有效所投入的严谨性并未得到应有的重视。
莫尔纳刚进入该领域时,人们认为数字疗法可能只是随药物免费附赠的配套产品。如今,这位首席执行官表示,人们开始像对待耐用医疗设备或药品一样,考虑这些产品的经济价值。
这种商业模式可持续吗?
迄今为止,只有两家数字疗法公司公开披露了财务数据:Pear——于12月在纳斯达克开始交易, 在与一家特殊目的收购公司合并 之后——以及Akili,该公司已 提交 了SPAC合并申请。它们的收入仅为累计赤字的一小部分,这引发了一个问题:它们能否足够快地开辟这一新市场以维持业务?
过去三年中,两家公司的收入均出现下滑,因为来自许可协议的收入减少了。例如,Akili在2019年实现近2000万美元的收入,而2020年收入接近400万美元,其中大部分来自一项 持续进行的许可协议 与盐野义制药合作,在台湾和日本将其产品商业化。Pear在2019年带来了3200万美元的收入,其中大部分来自与诺华旗下山德士的协议,该协议 于当年终止 ,原因是该药企仿制药业务领导层变动。去年,该公司收入为420万美元。
Pear预计其收入将在2022年增至2200万美元,2023年达到1.25亿美元,据 一份投资者演示文稿。与此同时,该公司预测享有该服务保险覆盖的人数、处方开具量和配药率也将相应增长。
Pear的财务预测
| 年份 | 收入 | 处方量 | 覆盖人群 | 履约率 |
|---|---|---|---|---|
| 2021年(预期) | 400万美元 | 12,500 | 3000万-4000万 | 50% |
| 2021年(实际) | 420万美元 | 14,000 | 3170万 | 51% |
| 2022 | 2200万美元 | 50,000-60,000 | 1亿-1.2亿 | 50-65% |
| 2023 | 1.25亿美元 | 150,000-190,000 | 2亿-2.3亿 | 75% |
来源: Pear Therapeutics投资者演示文稿,2022年3月
“这看起来是一个激进的目标,与他们之前的水平相比是一个巨大的飞跃,”BTIG医疗技术和数字健康股票研究董事总经理Marie Thibault表示。“这种增长将如何展开,有点难以预料。”
然而,Thibault指出,该公司确实实现了去年预期的400万美元收入,并重申了2022年的业绩指引。
“当报销机制启动,当更多处方医生更规律地开药、续方,当所有这些因素汇聚在一起,我们确实预计Pear的收入将在全年显著增长,”Thibault表示。
BTIG与Pear在过去一年中存在投资银行服务客户关系,BTIG已因提供投资银行服务获得报酬。该公司还预计在未来三个月内将从Pear获得或寻求获得报酬。

来源:Pear年度收益报告
Pear在2021年的大部分收入来自其产品销售——这与前几年有所不同。Pear的McCann告诉MedTech Dive,这也是Pear 2021至2023年数据背后的主要驱动力。
“这并不是说我们不会做许可交易,公司可能仍会考虑这类交易。但我认为主要驱动力其实在于核心商业模式,”首席执行官表示。
与制药公司的许可交易曾是数字健康公司的早期策略,但并非所有此类合作都得以持续。
Proteus是一家曾与大冢制药合作开发并销售带有嵌入式传感器的精神分裂症药物的公司,去年申请破产,大冢随后 收购了其剩余 部分。
“在商业化方面,制药路径确实感觉像是许多人最初追逐的版本,”Omers Ventures的负责人Christina Farr表示。“由于种种原因,这条路非常艰难,其中一个较大的原因是,制药公司归根结底……他们知道如何销售药物,却不知道如何销售一款软件或连接软件的设备。”
Guidehouse的Desai补充说,虽然数字治疗公司不应轻视与制药公司合作的想法,但双方的目标也应保持一致。
“很多这类公司正在与制药公司合作,但这种合作究竟如何让每一方受益,目前还不太清楚,”德赛表示。
Akili仍在对其主要产品EndeavorRx进行试点,尽管该公司计划在2022年下半年进行商业推广。该公司尚未公布任何营收预期。
“像EndeavorRx这样的产品商业化没有现成的模式可循,”Akili商业战略与运营主管阿什莉·钟在一封电子邮件中写道。“我们正在关注几个可能作为领先指标的關鍵数据,从处方医生数量到患者参与度。”
开发和推广这些产品的过程需要付出成本。Akili和Pear两家公司都处于净亏损状态,Akili报告2021年前三个月的净亏损为4200万美元,而Pear报告全年净亏损为6500万美元。两家公司的累计赤字也都超过了2亿美元。
“有一些障碍影响了数字疗法的更广泛采用。这些潜在挑战从(医疗服务提供者)对数字疗法的认知到报销问题,每一项都可能成为患者寻求治疗的潜在障碍,”钟写道。“虽然一些数字疗法已经通过监管流程并像药物一样被开具处方,但它们并未获得报销。”
Chung补充说,Akili正在与支付方就报销问题进行讨论,同时也在与其他行业领袖合作,游说立法者建立Medicare和Medicaid覆盖所需的机制。

报销之路
随着数字疗法寻求获得类似药品的适应症,它们也希望采取类似的方法获得保险报销。这一过程通常涉及建立真实世界证据,证明其产品在临床试验环境之外仍表现良好,并发布研究显示其不仅对患者具有治疗益处,还具有经济价值。
根据瑞信3月29日的研究报告,Pear预计在未来几个月内将获得其三种产品的更多健康经济学和结果研究数据。
分析师写道:“具体而言,[阿片类药物使用障碍治疗]Reset-O的12个月数据可能对某些支付方具有意义。”
然而,展示这些数据并不一定意味着能获得保障覆盖。
“虽然许多数字疗法已经通过监管流程并像药物一样被开具处方,但它们并未获得报销。”

Ashleigh Chung
Akili Interactive商业战略与运营副总裁
“获得保险覆盖是一个困难且模糊的过程,”德赛表示,并补充说,双管齐下的方法是最好的:一种同时考虑保险公司和自保雇主的覆盖方案。“需要注意的是,(雇主市场)非常拥挤,因为你有健康应用程序,这些可能尚未获得批准。”
例如,德赛表示,公司会热衷于覆盖像Sleepio这样的产品,这是一款由Big Health开发的失眠应用程序,虽然没有FDA适应症,但有随机对照试验支持其宣称的效果。
BTIG的蒂博同意,接触雇主往往可以更快。
“雇主在员工中拥有固定的受众,不必像商业支付方那样担心客户流失,”蒂博说。“目前,我认为这仍是我们将继续看到成功的地方,而Pear等公司则在推动医疗保险和最大商业支付方的报销。”
对于其用于物质使用和阿片类药物使用障碍的产品,Pear已在州级医疗补助计划中找到了采用。它在马萨诸塞州有覆盖,并与密歇根州和俄克拉何马州达成了协议,这些州有专项资金用于购买这两款产品的使用权。
保险公司还面临一个问题:是将数字疗法作为药房福利还是医疗福利来覆盖。到目前为止,前者更容易,因为它提供了“更强的控制、基于价值的协议,并为提供者和患者减少了摩擦,”Pear首席执行官麦肯说。
“就像他们设定了一个基准,说‘我们知道这些产品需要被覆盖。这是一个初步方案。’”
安迪·莫尔纳
数字治疗联盟首席执行官
数字健康公司也在游说政策决策,以改善覆盖范围, 包括一项拟议法案 该法案将赋予医疗保险法定权力,以覆盖和报销处方数字治疗。医疗保险和医疗补助服务中心最近还为“处方数字行为治疗”创建了一个医疗保健通用程序编码系统代码,这是向报销迈出的行政步骤,将于本月生效。
另外,去年,美国医学会 扩展了其 远程监测的当前程序术语编码,以包括认知行为治疗,从而有效允许医生因监测患者在心理健康应用中的进展而获得报酬。该编码计划于2023年生效。
现在判断这些决定将对覆盖和处方这些产品的决策产生多大影响还为时过早,但它们确实奠定了必要的行政基础。
“就像他们设定了一个基准,表明‘我们知道这些产品需要被覆盖。这是第一次尝试,’”数字治疗联盟首席执行官莫尔纳表示。
药房履约
还有让这些产品更容易被处方的问题。虽然Pear、Akili和其他数字健康公司希望看到他们的产品像药品一样获得报销,但实际提交处方的过程可能很复杂。
患者需要接受“引导”,了解如何使用该应用或需要什么代码来激活它。Molnar将其比作专业药房使用的患者服务中心,用于解释如何使用和储存某些药物或输液。
“这并不复杂,”Molnar说,“但你不能把[处方]送到Walgreens或CVS,然后指望他们知道该怎么处理。我认为那一天会到来,但现在还没到。”
“这与专业药房面临的问题相同,即医生不一定确切知道该把处方送到哪家药房,”Molnar补充道。“所以这让我们陷入一种有趣的境地:医生宁愿传真注册表格,也不愿使用电子处方,因为如果你有一份注册表格清单,你只需填写完毕,上面就会标明传真到哪里。”
公司正在采取的一个解决方案是自行构建其中一些能力。
Akili在过去一年中对其履约流程进行了全面改革,其商业战略与运营主管Chung写道。该公司与一家药房合作,医生可以通过电话、传真或电子健康记录系统发送处方,最终患者的护理人员会收到一条包含激活码的短信。
Pear也开发了自己的患者服务中心和专业药房。
“我们认为这是一套对这个领域和其他公司来说非常有趣的能力,”McCann说。
这位CEO补充说,公司从这一过程中学到的经验是其“先发”优势的一部分。
"我认为推出一款精简且每位患者都能立即使用的产品并不是技术或软件部署的方式,"麦肯表示。"让这些产品更容易被开具处方,并最终让患者获得更愉快的体验,这是一个深度迭代的过程。"
去年,Pear的处方中大约有一半得到了配药。该公司预计2022年的配药率将达到50%至65%。
药品福利管理公司也对数字健康产品产生了兴趣。2019年,Cigna旗下的Evernorth和CVS Caremark都推出了数字健康处方集,帮助雇主评估数字健康解决方案并签订合同,不过到目前为止,它们尚未纳入需要处方的产品。
Evernorth的首席患者体验官马克·比尼表示,传统上,数字健康解决方案是通过行政预算来支付的。因此,雇主可能会支付固定的月费,为员工提供健康管理或疾病管理项目的使用权限。
"过去几年,我们开始看到数字疗法逐渐兴起,为将其纳入药房理赔和医疗预算铺平了道路,"比尼说。"而且我认为,随着保险计划开始改变对这些解决方案的覆盖方式的思考,你会看到更多这样的趋势。"

Bini预计,数字疗法与药物处方集之间将出现更多融合,包括药物依从性应用,以及医生开具的经FDA批准的数字疗法的保险覆盖。
Bini表示:“归根结底,客户希望看到证据,证明他们付费购买的解决方案正在为其保险计划和会员带来更好的价值。”
引入医生和患者
Akili拥有约1,000名处方医生,其中34%是重复处方医生, 根据一份投资者演示。Pear去年为其产品开具了14,000张处方,根据其最新的财报数据。
与制药行业有些类似,这些公司也在开展医生推广工作,不过Pear的首席执行官在最近一次财报电话会议上表示,公司认为软件型方法更有优势,即一次与一个医疗系统合作来整合其产品,而非与个别医生合作。
疗法还必须融入医生的工作流程,并具备充分的证据,才能让医生开具这些产品的处方。
虚拟及面对面初级保健公司Carbon Health的首席战略官、曾任Apple Health高管的Myoung Cha表示:“临床证据和结果的分量必须足够有说服力,才能打动个别处方医生、关键意见领袖和学术团体,从而影响指南的制定,而这需要时间。从医学角度来看,这一过程往往需要数年时间。”
Cha以他汀类药物为例,指出这类药物花了十多年时间才确立其地位。
当然,要让这些数字产品发挥效果,患者也必须使用它们。例如,他们会否对数字治疗的想法感兴趣?而且,为了保持患者的注意力,这些产品还必须与手机上的其他应用竞争。
“这些应用需要患者真正投入。如果你下载了应用却从不使用,那也无济于事,”Cha说。“患者必须积极参与,数字治疗才能产生疗效。”
Guidehouse的Desai表示,这也是企业在设定目标市场时需要考虑的重要因素。开发者应谨慎,不要仅仅因为某种健康状况普遍存在,就认为所有这类患者都会愿意使用他们的产品。
“很多企业都在关注患者群体的宏观层面,而不一定会深入到那些最先采用其技术的微观患者细分群体,”Desai说。“我们确实需要仔细思考哪些人会成为早期采用者,然后在此基础上制定我们的收入目标。”
在一项 观察性研究 中,对643名被开具Pear公司用于阿片类药物使用障碍治疗“补充疗程”的患者进行了观察,Pear发现64%的患者在24周后完成了所有核心模块。
其他人则对这些应用的“粘性”持更为怀疑的态度。Omers Ventures的医疗科技投资者Marissa Schlueter Moore表示,在测试了一些数字健康应用后,她发现这些应用需要大量手动输入,并补充说“它们整天都在烦扰我”。
例如,对于以教育模块形式构建的应用,如管理失眠的工具,人们可能在学到所需技能后就不再使用该应用了。
“我不知道患者在这些应用上的使用周期是多久,”施吕特·摩尔说道。