
跨国避税红利或受国际税改冲击,制药业海外布局面临重估
美国2017年税改使大型制药公司通过海外专利布局大幅减税,但经济合作与发展组织推动的全球最低企业税率(Pillar Two)即将在部分国家生效,可能削弱现行税制优势,促使药企重新考虑研发基地和知识产权所在地。美国国会尚未就相关规则达成一致,若滞后实施,财政部五年或损失390亿美元。
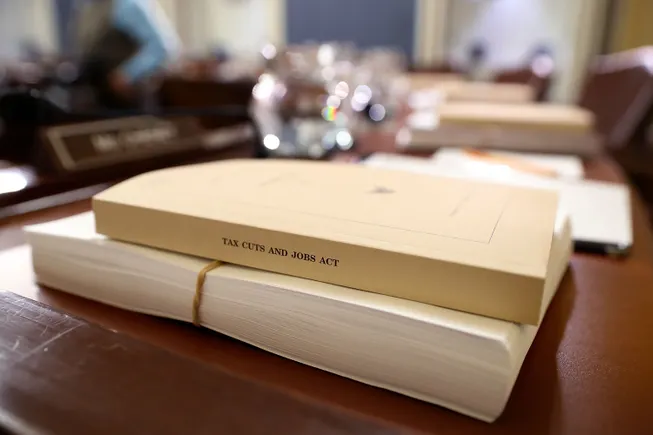
六年前美国税法的全面修订为大型制药企业节省了数十亿美元,并重塑了它们从海外持有的高利润药物专利中获利的方式。如今,政策层面的新动向可能进一步促使制药公司调整其国际业务架构。
在经济政策团体的推动下,工业化国家正寻求实施约15%的全球最低企业税率,以终结“逐底竞争”——这种竞争近年来让辉瑞(Pfizer)、艾伯维(AbbVie)和礼来(Eli Lilly)等跨国企业得以享受个位数甚至更低的有效税率。
然而,美国在落实新规则方面进展滞后,部分国家将于明年1月开始实施。据美国参议院财政委员会发布的分析,若美国不跟进,财政部五年内可能损失390亿美元。
对制药商而言,这项国际协议可能不允许美国研发税收抵免计入最低税率,从而推高其税负,并迫使它们重新考虑实验室的选址。
“存在一个宽泛的不确定性区间,”政策研究机构税务基金会(Tax Foundation)首席执行官丹尼尔·邦恩(Daniel Bunn)表示。
“属地税制”的遗产
2017年的《减税与就业法案》(TCJA)是自2001年以来美国税法首次重大修订。该法案实施后,美国主要制药商的有效税率显著下降,实际纳税额在数年走低后,于去年回升至2016年水平。
TCJA做出了多项调整以减轻大型企业的税负,其中最引人注目的是将企业税率从全球最高的35%降至21%。(总统乔·拜登多次试图将税率提高至28%,但均遭国会否决。)
TCJA还改变了美国对海外子公司利润的征税方式,通过降低税率鼓励利润回流,并激励企业将部分海外业务迁回美国。最终,新税制试图让美国转向“属地”征税体系——企业主要在其利润来源国纳税。
艾伯维、辉瑞和再生元(Regeneron)尤其受益于该法案,税负显著下降。2018年(TCJA实施后的第一个完整年度),艾伯维和辉瑞获得的退税超过其缴纳的税款,而再生元的税费支出削减了近四分之三。
法案鼓励企业汇回海外利润,也带动了大规模支出。例如,2018年1月,艾伯维宣布在美国投资25亿美元的资本项目、一次性慈善捐款3.5亿美元,并加速养老金注资7.5亿美元。数周后,该公司又宣布了一项100亿美元的股票回购计划,作为对股东更大规模的财务承诺。
“在TCJA下,低有效税率变得更低,向美国财政部缴纳的税款减少,而进口药品的数量增加了,”美国外交关系委员会(Council on Foreign Relations)高级研究员布拉德·塞策(Brad Setser)表示。
瞄准税收套利
TCJA建立的税制架构可能被全球最低企业税率15%的国际努力所削弱。
过去,依赖知识产权获利的公司常将专利置于低税率国家的子公司,通过在低税区申报利润来降低整体税负。这种做法还能进一步减少在美国申报的利润,因为美国母公司有时会向低税率子公司支付可抵扣的特许权使用费。相比之下,依赖资本投资且难以转移的制造业等行业,在这场税收套利游戏中处于相对劣势。
经过多年谈判,由38个高收入国家组成的政府间组织——经济合作与发展组织(OECD)于2022年3月公布了一项计划,旨在应对“税基侵蚀与利润转移”。除寻求15%的最低税率外,OECD还建议制定一套规则,确保任何国家的税率不低于该水平,并允许其他国家在对方未维持最低税率时提高征税。
欧洲和亚太地区的许多国家已实施或推进了被称为“支柱二”(Pillar Two)的最低税规则,部分将于明年1月1日生效。然而,在美国,前景尚不明朗,因为国会与白宫最早可能要到2025年才能就相关方案达成一致。
根据国会联合税收委员会(Joint Committee on Taxation)的分析,全球实施支柱二后,美国将面临税收损失。关键在于,若世界其他地区实施而美国不跟进,损失将更大——五年达390亿美元,而若美国同步实施,损失仅为70亿美元。
这一差异在预算、税收和支出方案的谈判中至关重要,因为根据国会规则,增加支出和减税必须通过削减其他开支或增加收入来抵消。
对制药业的影响
对美国制药公司而言,也有好消息:TCJA中针对海外知识产权利润的征税机制——全球无形资产低税收入(GILTI)——可计入其他国家的15%最低税率。
但不利的一面是,美国鼓励私营部门研发的税收激励可能处于劣势。支柱二规则不惩罚可退还的税收抵免和补贴,但美国的研发税收抵免——允许企业根据研发支出降低所得税——属于不被允许的“不可退还”税收抵免。
这意味着,若研发抵免将美国制药商的有效税率降至15%以下,其他国家可通过“低税利润规则”(UTPR)提高对该公司的税率以弥补差额。因此,在美国有大量研发业务的公司可能重新考虑其投资。
“由于OECD对美国研发税收抵免的认定方式,实施低税利润规则的国家可以征收更多税收,这对美国税基不利,”美国对外贸易委员会(National Foreign Trade Council)国际税收政策副总裁安妮·戈登(Anne Gordon)表示,“在某个时点,企业可能会重新考虑在哪些国家进行研发。”
支柱二计划的批评者及拜登政府与OECD谈判的反对者抓住了这一条款。
“换言之,OECD的高僧们谴责了税收竞争,却为政府补贴祝福,”参议院财政委员会资深共和党人迈克·克拉波(Mike Crapo)在5月关于制药业税收的听证会上表示,“全球税收规则制造了更激烈的‘逐底竞争’——一场为政府青睐行业争取更多补贴的竞赛。”
美国药品研究与制造商协会(PhRMA)发言人表示,该游说团体不参与税收议题。生物技术创新组织(BIO)未回应BioPharma Dive的置评请求。
展望国会行动
尽管研发税收抵免问题令人头疼,但专家认为,TCJA鼓励美国制药商将更多应税资产留在国内,这提供了机遇。
通过降低美国企业税率并转向属地税制,TCJA在一定程度上拉平了竞争环境,但可能尚未促使大量商业活动回流美国,邦恩表示。
“三十多年来,企业一直利用各种架构来规避美国高企业税率,”他说,“在此期间,企业积累了众多海外据点。2017年的税法变革无法立即根除这些结构。”
若美国税法向支柱二原则靠拢,可能进一步改变激励。“美国企业会倾向于以最简单的方式缴纳补足税。公司可能希望在尽可能少的司法管辖区纳税以简化税务,”邦恩说。
塞策同样认为,这是推动制药商将应税资产留在美国的机会,尤其是与其他法律结合时。“一旦企业无论在哪里都基本支付15%的税率,我认为可以采取措施,让它们更难将知识产权转移到海外,”他说。
在2024年大选前,美国不太可能对税法进行重大修改。然而,TCJA中部分条款将于2025年到期,这将促使国会和白宫通过新的税收和预算方案,届时美国对支柱二的态度可能得到明确。
“我认为国会有时间考虑我们可以选择哪些方案,以强化我们试图塑造的激励,”邦恩说。